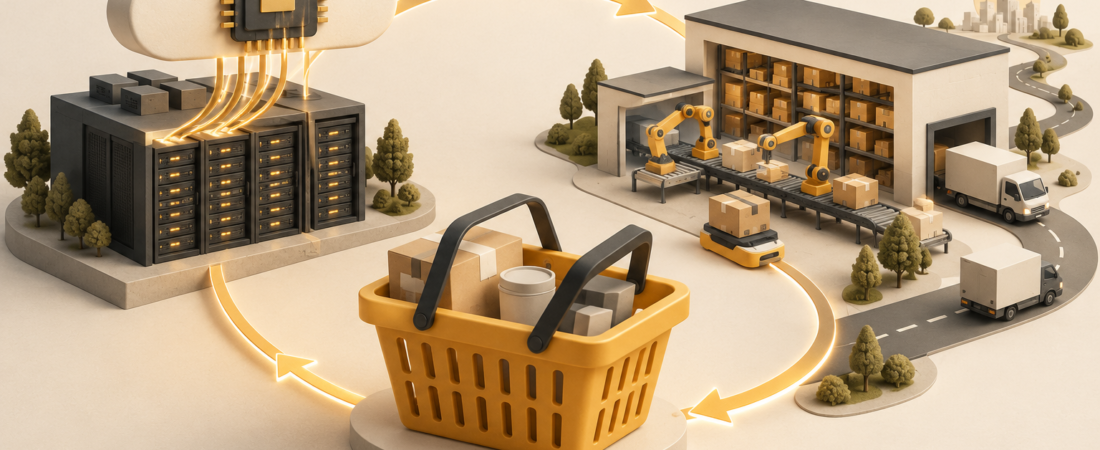
AWS에서 쇼핑·광고·배송까지, 이익이 늘어나는 경로
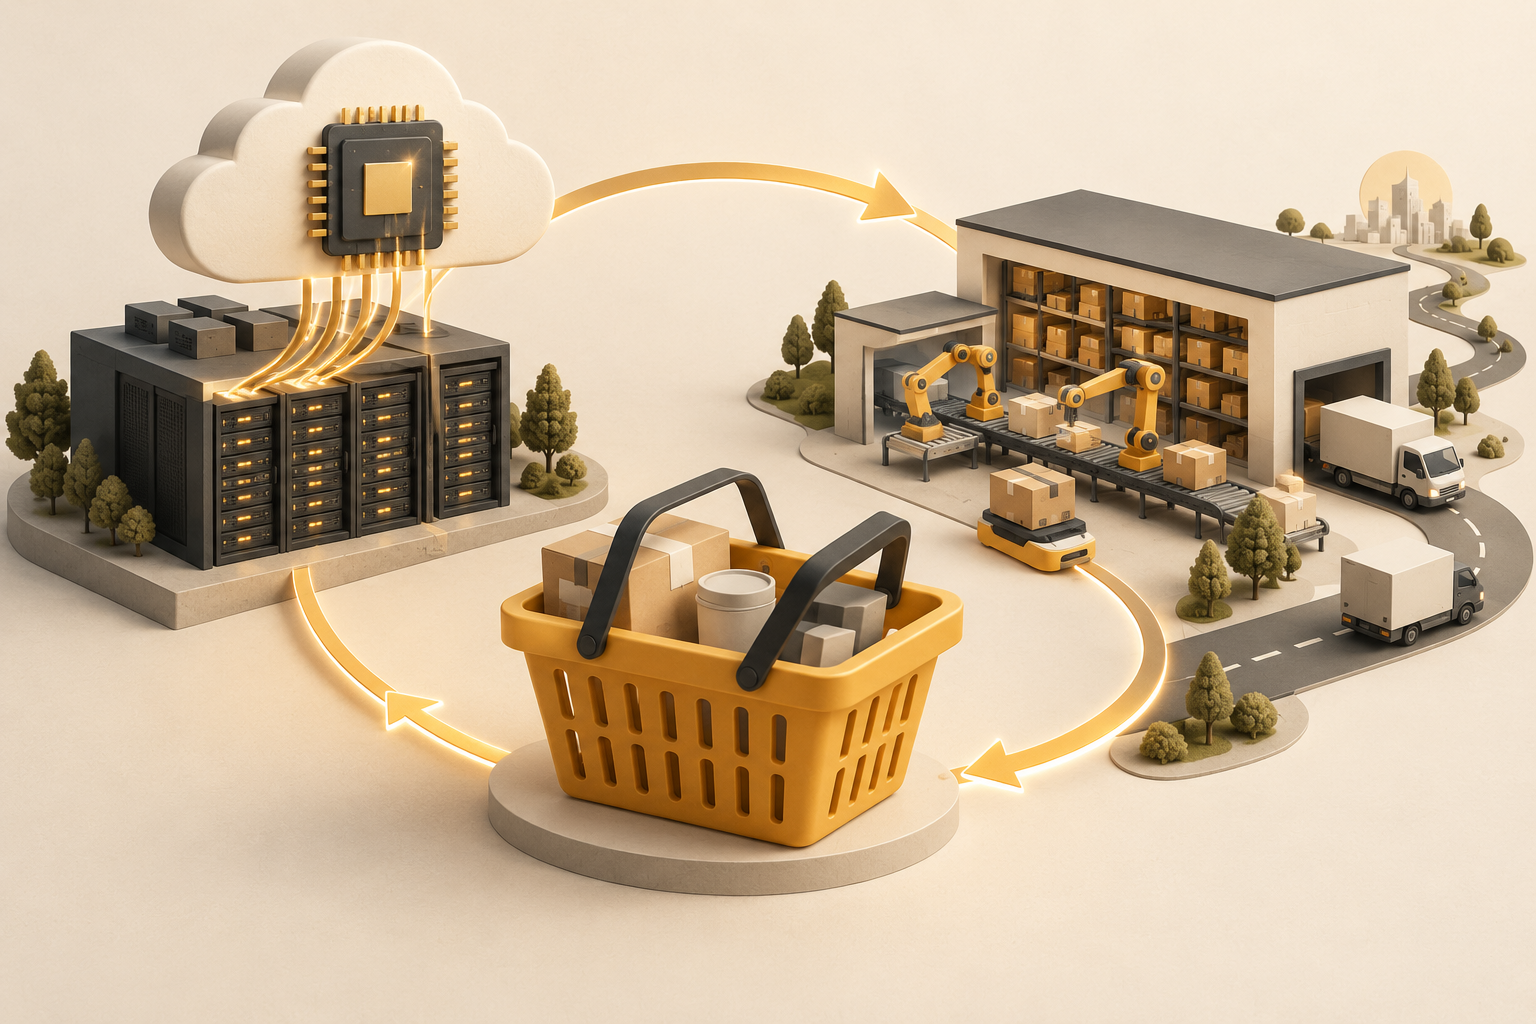
AI가 일을 끝낼수록 커지는 사업
아마존의 AI 투자를 데이터센터 건설과 AWS 매출로만 보면 사업의 절반을 놓치기 쉽다. 고객이 상품을 고르고, 광고주가 고객을 찾고, 물류센터가 주문을 처리하는 과정에도 AI가 들어간다. 같은 기술이 외부 고객에게는 서비스가 되고, 아마존 안에서는 매출을 늘리거나 비용을 줄이는 수단이 된다.
티그레스 파이낸셜의 Ivan Feinseth는 이 연결을 통합 AI 플라이휠로 설명하며 아마존 목표주가를 315달러에서 385달러로 높였다. 이 분석을 읽을 때는 사업 사이의 연결이 어떻게 이익을 만드는지부터 살펴볼 필요가 있다. [11]
이 글의 판단은 조건부로 긍정적이다. 아마존은 AI 사용량이 늘어날 때 연산을 팔고, AI가 구매를 돕거나 배송을 효율화할 때도 수익을 얻을 수 있다. 다만 공식 실적은 수익성 개선과 함께 큰 투자 부담을 보여준다. 영업이익 증가가 투자 회수의 완료를 뜻하지는 않는다.
AWS의 기회는 모델 호출 뒤에도 이어진다
기업이 고객 응대용 AI를 만든다고 생각해보자. 답변 모델을 고르는 일만으로 끝나지 않는다. 주문 내역을 찾고, 접근 권한을 확인하고, 고객의 요청을 기록한 뒤, 실패한 작업을 다시 처리해야 한다. AI가 실무에 들어갈수록 데이터베이스·저장장치·CPU·보안 수요도 함께 생긴다.
Jassy는 AI 수요가 기존 클라우드 수요를 끌어올리고, 기존 애플리케이션과 데이터가 AI 도입의 기반이 된다고 설명했다. 이는 경영진의 사업 해석이다. 모든 고객의 추가 지출이나 투자수익률을 입증한 결과는 아니다. [3]
| 아마존의 선택지 | 고객이 해결하려는 일 | 수익으로 연결될 조건 |
|---|---|---|
| Bedrock | 업무에 맞는 모델 선택·호출 | 시범 사용이 반복되는 유료 사용으로 전환 |
| AgentCore | 에이전트를 안전하게 운영·연결 | 실제 업무에 배포되고 운영 서비스 사용 증가 |
| Trainium·Graviton | AI 연산과 일반 서버 작업의 비용 조정 | 성능·이전 비용·가동률을 포함한 경제성 확보 |
Bedrock은 여러 회사의 모델을 제공하고, AgentCore는 에이전트의 배포와 연결·운영을 돕는다. 고객이 모델을 바꿔도 데이터와 운영 환경을 AWS에 계속 둘 수 있다는 것이 아마존의 기회다. 고객이 클라우드를 옮기거나 자체 운영을 선택할 가능성도 남아 있다. [5] [6]
아마존은 자체 모델 개발도 이어간다. 10월 5일 공개한 Nova 2.5 Sonic은 실시간 음성 에이전트의 추론·도구 사용을 개선한 모델이다. 특정 기능의 출시를 프론티어 모델 경쟁 전체에서의 우위로 확대해석할 근거는 없다. [10]
쇼핑 AI는 구매 직전의 망설임을 줄인다
소비자가 원하는 것은 검색 결과를 더 오래 읽는 일이 아니다. 자신의 예산과 용도에 맞는 상품을 고르고, 적절한 가격에 받아보는 것이다. AI가 비교와 선택을 도우면 구매까지 필요한 수고가 줄어든다. 아마존은 구매를 끝낼 수 있는 거래 장소를 이미 갖고 있다.
Rufus는 2026년 5월 13일 Alexa for Shopping으로 이름이 바뀌었다. 상품 비교와 가격 확인, 설정한 조건에 따른 구매 같은 기능을 제공한다. 이용 국가와 계정에 따라 제공 범위는 다를 수 있다. [7]
광고도 이 대화 안에 들어온다. Amazon Ads는 Alexa for Shopping의 스폰서 광고와 대화형 상품·브랜드 프롬프트를 소개했다. 광고가 소비자의 구체적인 질문과 맞닿고 구매까지 이어진다면, 판매자는 같은 예산으로 더 나은 성과를 얻을 수 있다. 이는 수익화 경로에 대한 해석이며 광고 매출 전체의 증가를 AI가 만들었다는 증거는 아니다. [8]
Prime은 이 흐름의 다음 방문을 돕는다. 빠른 배송과 묶음 혜택이 유용할수록 소비자가 다시 찾아올 이유가 생긴다. AI의 개인화가 여기에 더해질 여지가 있지만, 상품 가격·선택 폭·배송 품질도 함께 작용한다.
| 회사가 공개한 관찰 | 읽을 때 지켜야 할 선 |
|---|---|
| 미국 Alexa for Shopping 이용자의 주문당 지출이 비이용자보다 평균 40% 이상 높음 | 원래 구매 의향이 높은 사람이 AI를 더 썼을 수 있음 |
| Alexa+를 경험한 고객의 Prime 가입률이 약 25% 높음 | 비교 집단의 차이를 통제한 인과 실험으로 제시되지 않음 |
두 수치는 2분기 회사 발표다. 사용량과 구매의 연결은 보이지만, AI가 만든 순증 매출과 이익이 같은 비율이라는 뜻은 아니다. 가입률 차이도 25%포인트 증가로 읽으면 안 된다. [1]
AI가 창고의 비용을 바꾸는 방식
매출을 늘리는 AI만큼 중요한 것은 주문 하나를 처리하는 데 드는 비용이다. 로봇이 이동하는 동선과 재고 배치가 좋아지고 작업 지연이 줄면, 같은 시설에서 더 많은 주문을 처리할 여지가 생긴다. 다만 장비 유지·전력·소프트웨어·인력 비용까지 포함해 계산해야 한다.
아마존은 2025년 6월 DeepFleet을 소개하면서 로봇의 이동 시간을 10% 개선하는 효과를 제시했다. 이는 로봇 이동 효율에 관한 회사 발표다. 전체 물류비나 필요한 인원이 10% 줄었다는 뜻은 아니다. [9]
AI는 답을 만드는 데서 디지털 업무를 수행하고 물리적인 작업을 조정하는 쪽으로 활용 범위를 넓히고 있다. 각각의 기술은 따로 평가해야 한다. 창고의 로봇 운영은 현실의 성과를 확인할 수 있는 사례이지만, 모든 범용 로봇 기술이 상용화됐다는 의미는 아니다.
아마존의 규모는 작은 개선을 넓게 적용할 기회를 준다. 실제 운영에서 문제가 생기는 지점을 찾아 고칠 환경도 갖고 있다. 기술을 만들고 시험하는 장소와, 기술을 이용해 돈을 버는 장소가 가깝다는 점이 강점이 될 수 있다.
그렇다고 각 사업의 비용과 데이터가 자유롭게 합쳐지는 것은 아니다. AWS 고객 데이터와 소비자의 쇼핑 데이터에는 각각의 권한·계약·개인정보 보호 경계가 있다. 기술과 운영 경험을 공유할 수 있다는 해석을 고객 정보의 무제한 결합으로 읽어서는 안 된다.
이익률 개선은 숫자로 확인된다
2026년 2분기의 매출과 영업이익을 비교하면 수익성 개선은 분명하다. 아래 금액은 십억 달러(USD bn)이며, 이익률은 영업이익을 매출로 나눈 계산값이다. [1]
| 항목 | 2025년 2분기 | 2026년 2분기 |
|---|---|---|
| 전체 매출 | 167.702 | 200.606 |
| 전체 영업이익 | 19.171 | 27.461 |
| 전체 영업이익률 | 11.4% | 13.7% |
| AWS 매출 | 30.873 | 42.232 |
| AWS 영업이익 | 10.160 | 16.621 |
| AWS 영업이익률 | 32.9% | 39.4% |
| 광고 매출 | 15.694 | 19.809 |
계산하면 AWS는 전체 매출의 약 21.1%를 차지하면서 영업이익의 약 60.5%를 만든다. AWS의 수익성이 전체 이익에 크게 작용하는 이유다. 그러나 이 비중만으로 AWS의 성장분을 모두 생성형 AI 매출로 분류할 수는 없다.
이익의 질도 함께 봐야 한다. 10-Q에는 약 0.640십억 달러의 관세 환급과 0.551십억 달러의 에너지 계약 미실현이익이 담겼다. 단순히 두 효과를 빼면 전체 영업이익률은 약 13.1%다. 개선 방향은 남지만, 이는 이 글의 비교용 계산이며 회사가 발표한 조정 이익률이 아니다. [2]
세전 비영업 기타이익 53.4십억 달러도 대부분 Anthropic 투자 관련 효과다. 이 금액을 AWS가 AI 서비스를 팔아 번 영업이익이나 현금으로 읽으면 사업 성과가 부풀려진다. [2]
이익 성장과 투자 회수는 아직 다른 이야기다
2026년 6월 말 기준 최근 12개월 영업현금흐름은 161.403십억 달러였다. 하지만 유형자산 구입액에서 매각·인센티브 수입을 뺀 순현금 지출은 169.007십억 달러로 더 컸다. 아마존이 정의한 FCF는 -7.604십억 달러다. 기간이 같은 숫자끼리 비교한 결과다. [2]
161.403 – 169.007 = -7.604 [2]
AI 서비스가 돈을 벌기 시작해도 다음 수요를 위한 설비투자가 더 빠르면 FCF는 낮아질 수 있다. 반대로 투자를 줄여 현금을 늘린 것이 성장 기회의 축소라면 그 변화도 무조건 좋은 신호는 아니다. 가동 중인 설비가 벌어들이는 돈과 새 설비에 들어가는 돈을 나눠 봐야 한다.
회사는 7월 실적 발표에서 2026년 설비투자 예상치를 약 220십억 달러로 높였다. 이는 AI를 중심으로 로봇·반도체·위성 등에도 쓰는 회사 전체 계획이며, 모두 AI 투자나 이미 집행된 금액은 아니다. [12]
티그레스가 강조한 ‘투입 자본보다 이익이 빨리 늘어나는 변곡점’도 이 맥락에서 읽어야 한다. 해당 요약에는 투입 자본의 정의와 비교 기간, 세후 영업이익 산식이 없다. 한 분기의 영업이익 증가율과 다른 기간의 자산 증가율을 비교해 ROIC 상승을 확정할 수는 없다.
또 하나의 함정은 매출의 중복이다. 회사는 AI 사업과 자체 칩 사업의 매출 연환산 규모를 각각 25십억 달러 초과로 설명했다. 같은 서비스 사용이 두 범주에 포함될 수 있으므로 두 수치를 더해 새로운 매출 50십억 달러로 계산하면 안 된다. 분기 실적이나 계약 잔고와도 다른 지표다. [3] [4]
성장 가능성을 판단할 다섯 가지 질문
아마존의 매력은 AI의 여러 발전 방향에서 수익 기회를 갖고 있다는 데 있다. 기업이 AI를 배포할 때 AWS가 쓰이고, 소비자가 상품을 고를 때 쇼핑·광고가 작동하며, 주문을 처리할 때 물류 효율을 높일 수 있다. 어느 한 모델이 모든 경쟁을 이겨야만 가능한 구조는 아니다.
| 확인할 것 | 판단을 강화하는 변화 | 판단을 약하게 만드는 변화 |
|---|---|---|
| AWS 성장과 수익성 | 유료 수요 증가와 이익률 유지 | 가격 경쟁·감가상각 부담이 매출 효과를 압도 |
| 쇼핑·광고의 경제성 | 사용 확대와 함께 반복 구매·광고 성과 개선 | 추천 불신·반품·응답 비용 증가 |
| 물류의 단위 비용 | 품질을 유지하며 주문 처리 비용 감소 | 장비·운영 비용이 효율 개선을 상쇄 |
| 설비투자와 FCF | 확장한 설비의 매출 기여와 현금 회수 확인 | 저가동률·추가 투자·전력 지연으로 회수 지연 |
| 자본 수익과 주가 | 동일 기간의 이익·평균 투입 자본과 가격을 함께 평가 | 사업 호재만 보고 높은 가격을 정당화 |
에이전트가 소비자의 구매 출발점을 외부 서비스로 옮길 수 있다는 위험도 있다. 이 경우 아마존은 주문과 배송을 맡아도 상품 발견·추천에서 얻던 영향력이 줄 수 있다. 이는 가능한 경쟁 시나리오이며 현재 확정된 시장 점유율 변화는 아니다.
성장에 대한 판단과 주식의 매수 가격은 별개의 계산이다. 385달러는 티그레스의 목표주가다. 여기서는 그 가치평가를 재현할 수 있는 가정이 없어 적정가로 채택하지 않는다. 미래 이익률과 투자 강도, 현금 회수 속도가 가격에 얼마나 반영됐는지 따로 검토해야 한다.
아마존은 AI를 판매하면서 자기 사업에도 쓰는 기업이다. 수익성 개선의 흔적은 확인된다. 앞으로는 감가상각을 반영한 영업 수익성과 재투자 후 남는 현금을 함께 확인해야 한다. 늘어난 AI 사용이 두 지표를 개선할 때 성장에 대한 판단도 더 강해질 수 있다.
출처와 수치 읽는 법
자료 기준일은 2026년 10월 7일이다. 재무 비교는 2026년 2분기와 전년 동기, 현금흐름은 2026년 6월 말 기준 최근 12개월을 사용했다. 기능과 사용 성과는 제공 회사의 발표이며, 수익화 경로와 위험 시나리오는 이 글의 해석이다.
[1] Amazon Q2 2026 earnings release
2026-07-30
[2] Amazon Q2 2026 Form 10-Q
Period ended 2026-06-30
[3] Andy Jassy on AWS, AI and core cloud growth
Q2 2026 earnings commentary
[4] Amazon custom silicon: Trainium, Graviton and Nitro
Q2 2026 business context
[5] Amazon Bedrock
Accessed 2026-10-07
[6] Amazon Bedrock AgentCore
Accessed 2026-10-07
[7] Rufus / Alexa for Shopping capabilities
Renamed 2026-05-13
[8] Agentic shopping and advertising
2026-06-11
[9] DeepFleet and Amazon’s millionth robot
2025-06-30
[10] Amazon Nova 2.5 Sonic release
2026-10-05
[11] Tigress Financial price-target revision / The Fly
Analyst view, not company guidance
[12] AP: Amazon’s revised 2026 capital-spending plan
2026-07-30
십억 달러는 10억 달러다. 이익률과 비중은 공시 원자료로 계산해 소수 첫째 자리에서 반올림했다. 관세 환급과 에너지 계약 이익의 단순 차감은 세금·다른 조정항목을 반영한 포괄적인 정상화 이익 계산이 아니다.